Tempo fa la carta prepagata con IBAN italiano era la soluzione più semplice per avere un IBAN senza dover aprire un conto corrente: bastava una ricaricabile e potevi accreditare lo stipendio o domiciliare le utenze. Oggi quel prodotto, nella sua forma "pura", è quasi sparito dal mercato italiano. Non perché serva di meno, ma perché il mercato è cambiato e si è evoluto verso soluzioni che replicano le stesse funzionalità, ma in modo più completo e semplice.
Oggi, quando cerchi una "carta prepagata con IBAN", quello che ti serve davvero è uno strumento leggero, con IBAN italiano, che funzioni come un piccolo conto senza doverti rivolgere a una banca tradizionale. Sul mercato attuale questo bisogno è soddisfatto da tre tipi di prodotto:
- Carte-conto con IBAN incorporato: la carta è in realtà un vero e proprio conto, con tutti i suoi servizi bancari inclusi
- Neobank con carta di debito e IBAN italiano: un conto digitale completo, gestito interamente da app, con carta inclusa
- Prepagate ricaricabili associate a un conto online: la carta usa l'IBAN del conto a cui è collegata
Le prime due, carte-conto e neobank, sono oggi la scelta più sensata: a parità di esigenze ti offrono più servizi della vecchia prepagata (bonifici SEPA gratis, plafond illimitati, pagamento di F24 e bollettini), spesso a costi inferiori.
La prepagata associata a un conto resta un'opzione valida in casi specifici, ma è più un complemento che una soluzione completa.
Di seguito trovi le 6 migliori soluzioni disponibili oggi, suddivise per categoria.
In questa guida
Perché conta avere un IBAN italiano
L'IBAN ti semplifica la vita quando devi accreditare lo stipendio o la pensione e domiciliare le utenze.
Per legge un datore di lavoro è tenuto ad accreditare lo stipendio su qualsiasi conto dell'area SEPA, anche con IBAN estero (Regolamento UE 260/2012). Nella pratica, però, non tutti gli uffici amministrativi e i gestori italiani trattano correttamente gli IBAN che iniziano con DE, LT o EE: capita che il bonifico venga rifiutato o ritardato per problemi "tecnici".
È il fenomeno noto come IBAN discrimination.
Con un IBAN italiano questa potenziale problematica viene meno, ed è la ragione principale per cui si cerca una carta o un conto con IBAN nazionale.
Carta-conto, neobank o prepagata: quale scegliere
Le tre famiglie di prodotti con IBAN italiano rispondono allo stesso bisogno di base, ma non sono intercambiabili: cambiano i servizi, i costi e sopratutto la tipologia.
Capire la differenza ti evita la sorpresa più comune: scoprire che per avere la "prepagata" che hai scelto devi prima aprire il conto corrente. Ecco come orientarti.
Carta-conto con IBAN incorporato
La carta funziona come un conto: ha un IBAN italiano tutto suo e non richiede l'apertura di alcun conto corrente separato. Ti registri, ricevi l'IBAN puoi si da subito accreditare lo stipendio, domiciliare le utenze, fare e ricevere bonifici SEPA.
È la soluzione più vicina a ciò che si intende quando si cerca una "prepagata con IBAN", ma con i servizi di un conto vero e proprio.
🎯 Per chi è: chi vuole uno strumento unico, leggero, senza dover aprire un conto corrente tradizionale.
⚠️ Il limite: niente assegni, niente fido o scoperto, niente prestiti collegati.
Neobank con carta di debito e IBAN italiano
In questo caso apri un vero e proprio conto corrente digitale, gestito interamente da app, con una carta di debito inclusa. L'IBAN appartiene al conto (non alla carta), ma per te cambia poco nell'uso quotidiano: accrediti lo stipendio, paghi e prelevi come con qualsiasi conto. In più, le neobank sono spesso focalizzate sull'utilizzo all'estero, con un cambio valuta più favorevole e servizi espressamente pensati per chi viaggia.
🎯 Per chi è: chi vuole il pacchetto più completo, con conto + carta + funzioni di gestione e di viaggio, cpn piano base a canone zero.
⚠️ Il limite: alcuni servizi avanzati richiedono piani a pagamento; per alcuni prodotti l'accredito della pensione non è ancora supportato.
Prepagata ricaricabile associata a un conto
È la prepagata "classica": una carta ricaricabile collegata a un conto corrente già esistente. Non ha un IBAN proprio ma usa quello del conto a cui è associato. Serve soprattutto a separare le spese (tipicamente gli acquisti online) dal conto principale, con un plafond limitato che funge da argine in caso di frode.
🎯 Per chi è: chi ha già un conto e vuole una carta secondaria più sicura per pagare online o gestire un budget separato.
⚠️ Il limite: richiede di avere (o aprire) il conto a cui si appoggia: non è una soluzione autonoma.
In sintesi: se cerchi una soluzione completa e indipendente, la scelta più sensata è una carta-conto o una neobank. La prepagata associata a un conto ha senso solo come strumento di supporto ma non come alternativa al conto corrente.
Confronto delle 7 carte con IBAN italiano
| Carta | Tipo | IBAN IT | Canone | Plafond | Stipendio | SEPA | F24 |
|---|---|---|---|---|---|---|---|
| HYPE Next | Carta-conto | ✓ | 34,80€/anno | Illimitato | ✓ | Gratis | ✓ |
| Tinaba | Carta-conto | ✓ | 0€ | 12.500€ | ✓ | Gratis | ✗ |
| SelfyConto Prepaid | Prepagata su conto | ✓ | 0€ | 3.000€ | Su conto | Su conto | Su conto |
| ING Prepagata | Prepagata su conto | ✓ | 0€ | 4.500€ | Su conto | Su conto | Su conto |
| N26 Standard | Neobank | ✓ | 0€ | Illimitato | ✓ | Gratis | ✓ |
| Revolut | Neobank | ✓ | da 0€ | variabile | ✓ | Gratis | ✓ |
| Postepay Evolution | Carta-conto | ✓ | 19€/anno | 30.000€ | ✓ | ✓ | ✓ |
Cosa puoi fare con una carta con IBAN italiano (e cosa no)
Le carte di tutte e tre le tipologie hanno funzioni sovrapponibili nell'uso quotidiano. Ecco il quadro completo di cosa puoi e non puoi fare:
✓ Cosa PUOI fare
- Ricevere lo stipendio o la pensione
- Domiciliare le utenze (luce, gas, internet, telefono)
- Effettuare bonifici SEPA in uscita
- Ricevere bonifici SEPA da chiunque
- Pagare bollettini, MAV, RAV, PagoPA
- Pagamenti contactless, Apple Pay e Google Pay
✗ Cosa NON puoi fare
- Versare o incassare assegni
- Ottenere fido o scoperto di conto
- Accendere mutui o prestiti direttamente
- Operare con conti deposito vincolati esterni
- Su alcune: pagare F24 (vedi tabella)
- Su alcune: accreditare la pensione INPS
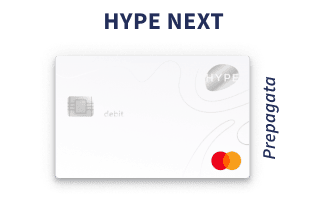
HYPE Next è la carta-conto di Banca Sella con il miglior equilibrio del mercato: IBAN italiano proprio, plafond illimitato, accredito di stipendio e pensione senza vincoli, F24 e PagoPA via app, bonifici SEPA gratuiti. Il canone di 34,80€ all'anno (2,90€ al mese) è ammortizzato dal cashback HYPE Rewards: fino al 10% sugli acquisti effettuati.
↑ Pro
- Plafond illimitato, F24 e PagoPA da app
- Cashback fino al 10% sugli acquisti
- Nessun costo di attivazione
↓ Contro
- Non è gratis: canone di 34,80€/anno
- Il piano gratuito ha funzioni ridotte
- Limite di prelievo mensile 2.500€
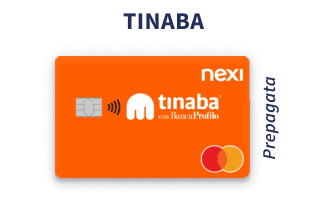
Tinaba Start è la carta-conto di Banca Profilo a canone zero con IBAN italiano proprio e bonifici SEPA gratuiti (primi 4 al mese sul piano Start, poi 0,49€). Il plafond è di 12.500€ mensili, più che sufficiente per coprire la maggior parte delle esigenze quotidiane. È la migliore carta-conto gratuita per chi vuole l'IBAN italiano senza pagare un canone, con un'app curata e funzionalità aggiuntive (salvadanaio, divisione delle spese tra amici, investimenti).
↑ Pro
- Canone zero, IBAN italiano proprio
- Prelievi gratis in area euro
- Investimenti automatici via Banca Profilo
↓ Contro
- F24 non supportati
- Plafond non illimitato (12.500€/mese)
- Bonifici gratis limitati sul piano base
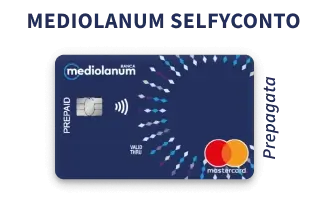
SelfyConto Prepaid è la carta prepagata associata a SelfyConto di Banca Mediolanum, uno dei conti correnti online più completi del panorama italiano. In questo caso, la prepagata è uno strumento accessorio del conto e non lo sostituisce. Il canone della carta è gratuito e il plafond è di 3.000€. Gratuiti anche i prelievi presso gli sportelli della banca. Ideale come carta secondaria per separare le spese dal conto principale.
↑ Pro
- Canone gratuito
- Brand bancario solido e affidabile
- Plafond massimo 3.000€, utile come carta secondaria
↓ Contro
- Richiede l'apertura di SelfyConto
- Non è uno strumento autonomo
- Prelievo massimo giornaliero: 250€

La prepagata di ING è la ricaricabile associata al conto corrente Arancio (gratuito con accredito stipendio) e utilizza l'IBAN del conto. Plafond mensile di 4.500€ e limite di prelievo giornaliero di 500€. Non ci sono costi di attivazione e puoi richiedere fino a 4 carte prepagate. Una soluzione solida per chi vuole un livello di controllo in più sulle proprie spese.
↑ Pro
- Integrazione con uno dei migliori conti online
- Canone gratuito
- Prelievi gratis agli ATM ING
↓ Contro
- Dipende dal Conto Arancio
- IBAN non proprio della carta
- Limite di prelievo massimo 500/giorno
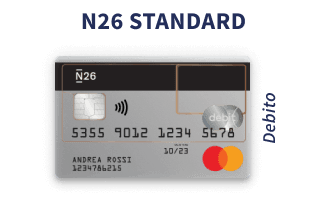
N26 è la prima neobank digitale arrivata in Italia. Offre un conto corrente con IBAN italiano. Il piano Standard è gratuito e include Mastercard virtuale immediata, bonifici SEPA istantanei gratuiti, 3 prelievi gratis al mese in area euro. L'esperienza d'uso è tra le migliori del settore.
↑ Pro
- App eccellente
- Bonifici istantanei gratis ovunque
- Conto multivaluta
↓ Contro
- Pensione INPS non accreditabile (al momento)
- Più prelievi gratis solo a pagamento
- Assistenza solo da app/chat
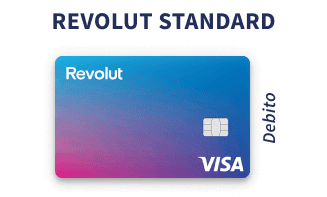
Revolut è la neobank multivaluta più nota in Europa, con IBAN italiano per tutti nuovi clienti. Il piano Standard è gratuito e include carta di debito, bonifici SEPA gratis, gestione multivaluta con cambio interbancario, sub-account e funzionalità avanzate per chi viaggia.
↑ Pro
- Conto multivaluta, ottimo per viaggi
- Cambio al tasso interbancario reale
- Funzionalità avanzate (budget, investimenti)
↓ Contro
- Assicurazione di viaggio solo con i piani Premium
- Prelievi gratuiti fino a 200/mese
- Alcune funzionalità presenti solo sui piani a pagamento
Bonus Revolut 20€
Nuovo su Revolut? Iscriviti gratis e ricevi 20€ di bonus direttamente sul tuo conto
Attiva il bonus di 20€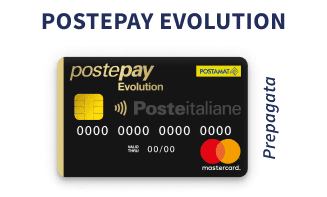
Postepay Evolution è la prepagata con IBAN più diffusa in Italia, con un canone di 19€ all'anno e un plafond elevato fino a 30.000€. Permette di accreditare lo stipendio, pagare F24, PagoPA e bollettini, e fare bonifici. Resta una soluzione valida per la capillarità degli uffici postali, anche se l'app e le funzioni digitali sono meno moderne rispetto alle neobank.
↑ Pro
- Diffusione capillare sul territorio
- Plafond elevato fino a 30.000€
- F24, PagoPA e bollettini supportati
↓ Contro
- Canone annuo di 19€
- App e funzioni digitali meno moderne
- Cashback e vantaggi assenti
Carte prepagate con IBAN: domande frequenti
Qual è la differenza tra carta prepagata con IBAN e conto corrente?
Con la carta prepagata con IBAN puoi compiere alcune delle tipiche operazioni che caratterizzano un qualsiasi conto corrente: accreditare lo stipendio, domiciliare le utenze, ricevere e inviare bonifici SEPA. Non puoi però accedere a servizi più avanzati come il fido, lo scoperto, disporre di un libretto degli assegni o richiedere mutui e prestiti. È più semplice da aprire (richiede meno verifiche creditizie) e ha generalmente costi più bassi del conto corrente.
Le carte prepagate con IBAN sono sicure?
Sì. Sulle prepagate con IBAN sono attivi gli stessi protocolli di sicurezza previsti dai conti correnti (PIN, 3D Secure, autorizzazioni push). Il vantaggio aggiuntivo risiede nel plafond limitato: in caso di furto o clonazione, l'esposizione massima è il saldo presente sulla carta.
Posso ricevere lo stipendio su una carta prepagata con IBAN italiano?
Sì, su tutte le carte con IBAN italiano in classifica tranne SelfyConto Prepaid (che è una prepagata di servizio sul conto Mediolanum). Per la pensione INPS, al momento N26 non è ancora supportata.
Quanto costa una carta prepagata con IBAN italiano?
Da 0€ a 35€ annui. Le opzioni gratuite includono Tinaba, ING Prepagata (su conto Arancio), N26 Standard, Revolut Standard. HYPE Next costa 34,80€/anno ma offre cashback fino al 10%, che spesso ripaga il canone.
Si possono pagare F24 con una prepagata con IBAN?
Sì, ma non tutte. HYPE Next, ING Prepagata e N26 supportano il pagamento di F24, PagoPA, MAV e RAV via app. Tinaba e SelfyConto Prepaid hanno funzionalità più limitate per i pagamenti alla pubblica amministrazione.
Posso aprire una carta con IBAN italiano senza aprire un conto corrente?
Sì, puoi farlo con HYPE Next e Tinaba, oltre che con N26 Standard e Revolut (che sono conti con carte offerti da neobank e non richiedono un conto corrente preesistente). Per la Prepagata ING e per la Mediolanum Prepaid Card disponibile con SelfyConto, devi invece aprire il conto online associato (entrambi sono gratuiti, ma comunque conti correnti a tutti gli effetti).