

Le carte di credito sono strumenti di pagamento molto utilizzati che ti consentono di effettuare acquisti e prelievi anche quando non disponi sul conto di liquidità sufficiente.
Ogni transazione effettuata viene addebitata in un secondo momento sul conto corrente collegato alla carta, detto “conto d’appoggio”.
Ma esistono carte di credito senza conto corrente? Ovvero, carte di credito che non richiedono di avere un conto presso la banca emittente? La risposta è sì. Esistono carte, emesse da vari istituti di credito, non collegate a un conto corrente e i cui rimborsi delle spese avvengono in modo separato, tramite addebito su un altro conto del titolare oppure tramite bonifico bancario o bollettino postale.
Vediamo allora come funzionano e, soprattutto, quali sono le migliori carte di credito senza conto attualmente disponibili sul mercato.
Le 5 migliori carte di credito senza conto
La maggior parte delle banche in Italia vincola la richiesta di una carta di credito al possesso di un conto corrente presso la stessa banca emittente. Ma fortunatamente esistono delle eccezioni a questa regola generale.
Vediamo allora quali sono le migliori carte di credito senza conto corrente, selezionate in base a costi, vantaggi aggiuntivi, pro e contro.
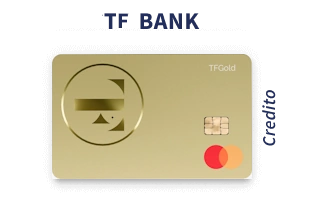
TF Mastercard Gold
4,8/5Voto 4,8 su 5
Canone
0€ per sempre
Plafond
Fino a 5.000€
Prelievo contanti
3,90€
Cambio valuta
Nessuna maggiorazione
Una delle poche carte di credito a canone zero con assicurazione viaggio inclusa: non richiede un conto corrente né un reddito minimo e si richiede online in pochi minuti.
Pro
- Canone zero e assicurazione viaggio inclusa
- Nessuna maggiorazione sul cambio
- Fino a 55 giorni senza interessi
Contro
- 3,90€ per ogni prelievo di contante
- Interessi alti con il rimborso a rate
- Nessun programma punti o cashback
Quando sceglierla: se cerchi una carta di credito gratuita e paghi a saldo a fine mese.
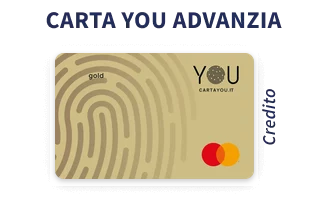
Carta You
4,1/5Voto 4,1 su 5
Canone
0€
Plafond
Personalizzato
Prelievo contanti
4% minimo 3€
Cambio valuta
Nessuna commissione
Una Mastercard Gold a canone zero con assicurazione viaggio gratuita e nessuna commissione sul cambio valuta. Tutti i dettagli nella nostra recensione di Carta You.
Pro
- Canone zero
- Nessuna commissione sul cambio valuta
- Fino a 7 settimane senza interessi
Contro
- Prelievi al 4% (minimo 3€)
- Interessi alti con il rimborso a rate
- Plafond massimo non dichiarato
Quando sceglierla: se cerchi una carta economica, senza costi fissi, da usare con parsimonia.
American Express Verde
4,4/5Voto 4,4 su 5

Canone
84€ gratis il 1° anno
Plafond
Fino a 12.500€
Prelievo contanti
3,9%
Reddito minimo
11.000€ annuo
L'opzione base di American Express: canone gratuito il primo anno, punti Membership Rewards e protezione acquisti fino a 90 giorni.
Pro
- Punti Membership Rewards sugli acquisti
- Protezione acquisti fino a 1.300€
- Rimborso a saldo o a rate
Contro
- Canone di 84€ dal secondo anno
- Maggiorazione del 2,5% sul cambio
- Circuito meno accettato in Italia
Quando sceglierla: se spendi poco ma vuoi accumulare punti e avere le tutele di viaggio di base.
American Express Oro
4,6/5Voto 4,6 su 5

Canone
240€ gratis il 1° anno
Plafond
Fino a 15.000€
Prelievo contanti
3,9%
Reddito minimo
25.000€ annuo
Aggiunge alla Verde l'accesso Priority Pass alle lounge con due ingressi gratuiti all'anno, un voucher viaggi annuale e sconti su noleggi e hotel.
Pro
- Priority Pass con due ingressi gratuiti
- Voucher viaggi annuale da 50€
- Copertura per imprevisti in viaggio
Contro
- Canone di 240€ dal secondo anno
- Maggiorazione del 2,5% sul cambio
- Reddito minimo di 25.000€
Quando sceglierla: se viaggi spesso e sfrutti lounge e voucher abbastanza da ripagare il canone.
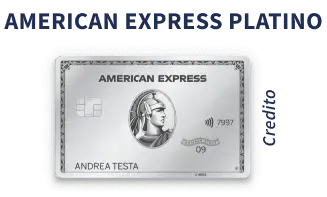
American Express Platino
4,5/5Voto 4,5 su 5
Canone
840€ annuo
Plafond
Nessun limite prefissato
Prelievo contanti
3,9%
Reddito minimo
45.000€ annuo
La più completa di American Express: una delle assicurazioni viaggio più estese, Priority Pass illimitato, una Platino supplementare e fino a 4 carte Oro supplementari incluse nella quota.
Pro
- Priority Pass Prestige con accesso illimitato
- Una Platino e fino a 4 Oro supplementari incluse
- Assicurazione viaggi tra le più complete
Contro
- Canone di 840€ l'anno
- Solo rimborso a saldo
- Reddito minimo di 45.000€
Quando sceglierla: se spendi molto, viaggi spesso e sfrutti davvero i benefici inclusi.
Carta di credito senza conto corrente: come funziona e tipologie
Chiamate anche “carte indipendenti”, le carte di credito senza conto corrente sono carte che puoi richiedere anche se non sei titolare di un conto presso la banca che le emette. Ciò significa che devi comunque avere un conto, ma che non sei vincolato ad aprirne uno nuovo.
Ma come funziona la carta di credito? Il suo più grande vantaggio consiste nella possibilità di avere una linea di credito, ossia di effettuare acquisti e prelievi, e di poter rimborsare le somme utilizzate in una data futura e con modalità differenti.
L’emittente della carta ti anticipa quindi la liquidità di cui hai bisogno nell’immediato e che restituirai in un secondo momento.
A seconda della modalità di rimborso, abbiamo tre tipologie di carte di credito:
- A saldo: saldi l’importo richiesto in un’unica soluzione, generalmente il mese successivo
- A rate: restituisci la somma anticipata in più rate pagandoci sopra interessi variabili a seconda di quanto stabilito nelle norme contrattuali della specifica carta
- Revolving: ti consente di scegliere di volta in volta se pagare a rate o in un’unica soluzione
Per richiedere una carta di credito devi essere in possesso di alcuni requisiti:
- Essere maggiorenne
- Avere un documento d’identità valido
- Dimostrare di avere una situazione reddituale conforme
Carte di credito senza conto corrente: pro e contro
Le carte di credito senza conto hanno gli stessi vantaggi e limiti di ogni carta di credito:
- Paghi in un secondo momento e la usi in tutto il mondo, anche per il noleggio auto
- Costi da controllare: canone, commissioni sul prelievo di contante e interessi se rateizzi
- Rimborsi dal conto che hai già: non devi aprirne uno nuovo presso l'emittente
Carte di credito prepagate
Capita che le carte di credito vengano confuse con le carte prepagate.
In realtà non esistono carte di credito prepagate.
Carte di credito e carte prepagate sono infatti due carte di pagamento completamente diverse tra loro:
- Con la carta prepagata non puoi spendere oltre il limite di quanto presente sulla carta stessa. Non concede quindi nessuna linea di credito
- Le spese effettuate con la carta prepagata vengono immediatamente detratte, mentre quelle con la carta di credito vengono saldate solo in un secondo momento
- Per utilizzare la carta prepagata devi prima ricaricarla, mentre le transazioni della carta di credito vengono addebitate sul conto corrente d’appoggio
- La prepagata non necessita di un conto corrente d’appoggio. Esistono inoltre prepagate con IBAN sulle quali puoi anche accreditare lo stipendio
- Con la prepagata, non potendo spendere più di quanto presente, hai un maggior controllo sulle spese mentre, con la carta di credito, hai più flessibilità nell’utilizzo della tua liquidità ma meno controllo
Se quindi ti serve una carta per effettuare pagamenti in tempo reale e non hai necessità di dilazionarli nel tempo, puoi optare per una delle migliori carte prepagate attualmente presenti sul mercato.
Mastercard Gold TF Bank
Richiedi la carta Mastercard Gold TF Bank
- Nessun conto corrente da aprire
- Acquisti senza interessi fino a 55 giorni
- Zero commissioni sui pagamenti in valuta estera
0€ canone
Carte di credito senza conto corrente: FAQ
Qual è la carta di credito più facile da ottenere?
Una delle carte di credito più semplici da ottenere è la TF Mastercard Gold di TF Bank. Benché il rilascio sia sempre subordinato all’approvazione della banca, per ottenerla non ci sono vincoli di reddito specifici, come accade, ad esempio, con le carte American Express. Nel 99% dei casi, ti basterà non essere segnalato come cattivo pagatore.
Quali sono le migliori carte di credito con IBAN senza conto corrente?
Esistono carte di credito che non richiedono la titolarità di un conto presso la specifica banca emittente. Il rimborso delle spese avviene tramite addebito su un altro conto del titolare oppure tramite bollettino postale o bonifico bancario. Inoltre, le carte di credito non possiedono un IBAN: esistono però carte prepagate con IBAN che ti consentono anche di accreditare lo stipendio, a seconda del plafond massimo consentito.
Come posso ottenere una carta di credito senza avere un conto corrente?
Per ottenere una carta di credito devi possedere un conto corrente sul quale vengono addebitate le transazioni effettuate. Alcune carte di credito, però, non richiedono l’apertura di un conto presso la stessa banca che emette la carta e ti consentono di richiederla a prescindere da dove hai il conto. Tra queste, una delle migliori è la TF Mastercard Gold di TF Bank.


